تحلیل اطلاعات حسابرسی؛
از داده های خام تا تصمیم های
هوشمند مالی

تضمین درآمد و کشف تقلب ؛ دو روی یک سکه در حفاظت از سلامت مالی سازمان

هر سال حجم داده های مالی سازمان ها چند برابر می شود؛ فاکتورها، اسناد حسابداری، تراکنش های بانکی، قراردادها و گزارش های عملکردی، مجموعه ای عظیم از اطلاعات را تشکیل می دهند که تحلیل دستی آن ها دیگر عملی نیست. در چنین شرایطی، حسابرسی مالی سنتی که بر پایه ی نمونه گیری محدود و بررسی موردی اسناد بنا شده است، به تدریج جای خود را به رویکردی جدید نظیر تحلیل اطلاعات حسابرسی می دهد.

در ادامه با مفهوم تحلیل اطلاعات حسابرسی، نقش آن در بهبود کیفیت حسابرسی و فناوری هایی که این فرآیند را پشتیبانی می کنند آشنا می شوید. همچنین نگاهی به قابلیت های سامانه هادی حساب و نحوه استفاده از آن در سازمان ها خواهیم داشت.

تحلیل اطلاعات حسابرسی

تحلیل اطلاعات حسابرسی دقیقاً چیست؟

تحلیل اطلاعات حسابرسی به مجموعه‌ ای از فرآیندها، روش‌ ها و ابزارها گفته می ‌شود که با استخراج، پاک‌ سازی، پردازش و تفسیر داده‌ های مالی به حسابرس امکان می ‌دهد شواهدی دقیق، جامع‌ و سریع به دست آورد. برخلاف حسابرسی سنتی که معمولاً روی درصدی از تراکنش ها (نمونه ی آماری) متمرکز است، تحلیل داده این امکان را می دهد که صد درصد تراکنش های مالی یک دوره حتی میلیون ها رکورد در زمانی معقول بررسی شوند.

به کارگیری تحلیل داده، شیوه انجام حسابرسی را متحول کرده و نگاه حسابرسان را از بررسی نمونه ای به تحلیل جامع اطلاعات تغییر داده است. حسابرس دیگر به دنبال یافتن نمونه ی مشکوک نیست، بلکه با کمک الگوریتم ها، خودِ داده ها الگوهای غیرعادی را نشان می دهند.

چرا سازمان ها به تحلیل داده در حسابرسی نیاز دارند؟

سازمان ها به دلایل زیر به تحلیل اطلاعات حسابرسی نیاز دارند:

1. افزایش دقت و پوشش کامل تراکنش ها

وقتی حسابرسی تنها بر نمونه گیری متکی باشد، همیشه احتمال باقی ماندن بخشی از تخلفات یا اشتباهات خارج از نمونه وجود دارد. تحلیل داده با بررسی کامل جامعه ی آماری، این ریسک را به حداقل می رساند و اطمینان بیشتری برای مدیران، سهام داران و نهادهای نظارتی فراهم می کند.

2. کاهش زمان و هزینه ی انجام حسابرسی

راه اندازی ابزارهای تحلیل داده ممکن است در ابتدا به سرمایه گذاری نیاز داشته باشد؛ اما پس از استقرار، حجم زیادی از کارهای تکراری مانند جمع آوری و تطبیق اسناد به صورت خودکار انجام می شود و زمان اجرای حسابرسی کاهش می یابد. این صرفه جویی زمانی به تیم حسابرسی اجازه می دهد تمرکز خود را از کارهای تکراری به تحلیل ریسک و ارائه ی توصیه های راهبردی معطوف کند.

3. شناسایی زودهنگام ریسک های مالی

هرچه یک خطا یا تخلف زودتر کشف شود، خسارت مالی و اعتباری کمتری به سازمان تحمیل می شود. سامانه های تحلیل داده با پایش مستمر تراکنش ها، این فاصله را به شدت کوتاه می کنند.

4. انطباق با الزامات قانونی و استانداردهای حسابرسی

در سال های اخیر استفاده از فناوری های تحلیلی و ابزارهای داده محور، جایگاه پررنگ تری در استانداردها و رویه های حرفه ای حسابرسی پیدا کرده است. سازمان هایی که زودتر این ابزارها را در فرآیندهای خود جای می دهند، در انطباق با این الزامات، همچنین در ارتباط با حسابرسان مستقل و نهادهای نظارتی، جایگاه بهتری خواهند داشت.

اجزای کلیدی تحلیل اطلاعات حسابرسی

تحلیل اطلاعات حسابرسی یکسری اجزای کلیدی دارد که در ادامه به آن ها می پردازیم:

افزایش خطا در سیستم حسابرسی سنتی

1. تحلیل داده ها Data Analytics

مرکز تحلیل اطلاعات حسابرسی توانایی پردازش تحلیل داده های حجیم است؛ یعنی مجموعه ای از تراکنش های مالی، اسناد حسابداری، سوابق انبار، فاکتورهای فروش و خرید که ممکن است میلیون ها رکورد در سال باشند. ابزارهای تحلیل داده با اتصال به منابع مختلف اطلاعاتی سازمان (نرم افزار مالی، سیستم انبارداری و فروش) این داده ها را یکپارچه کرده و آماده ی تحلیل می کنند.

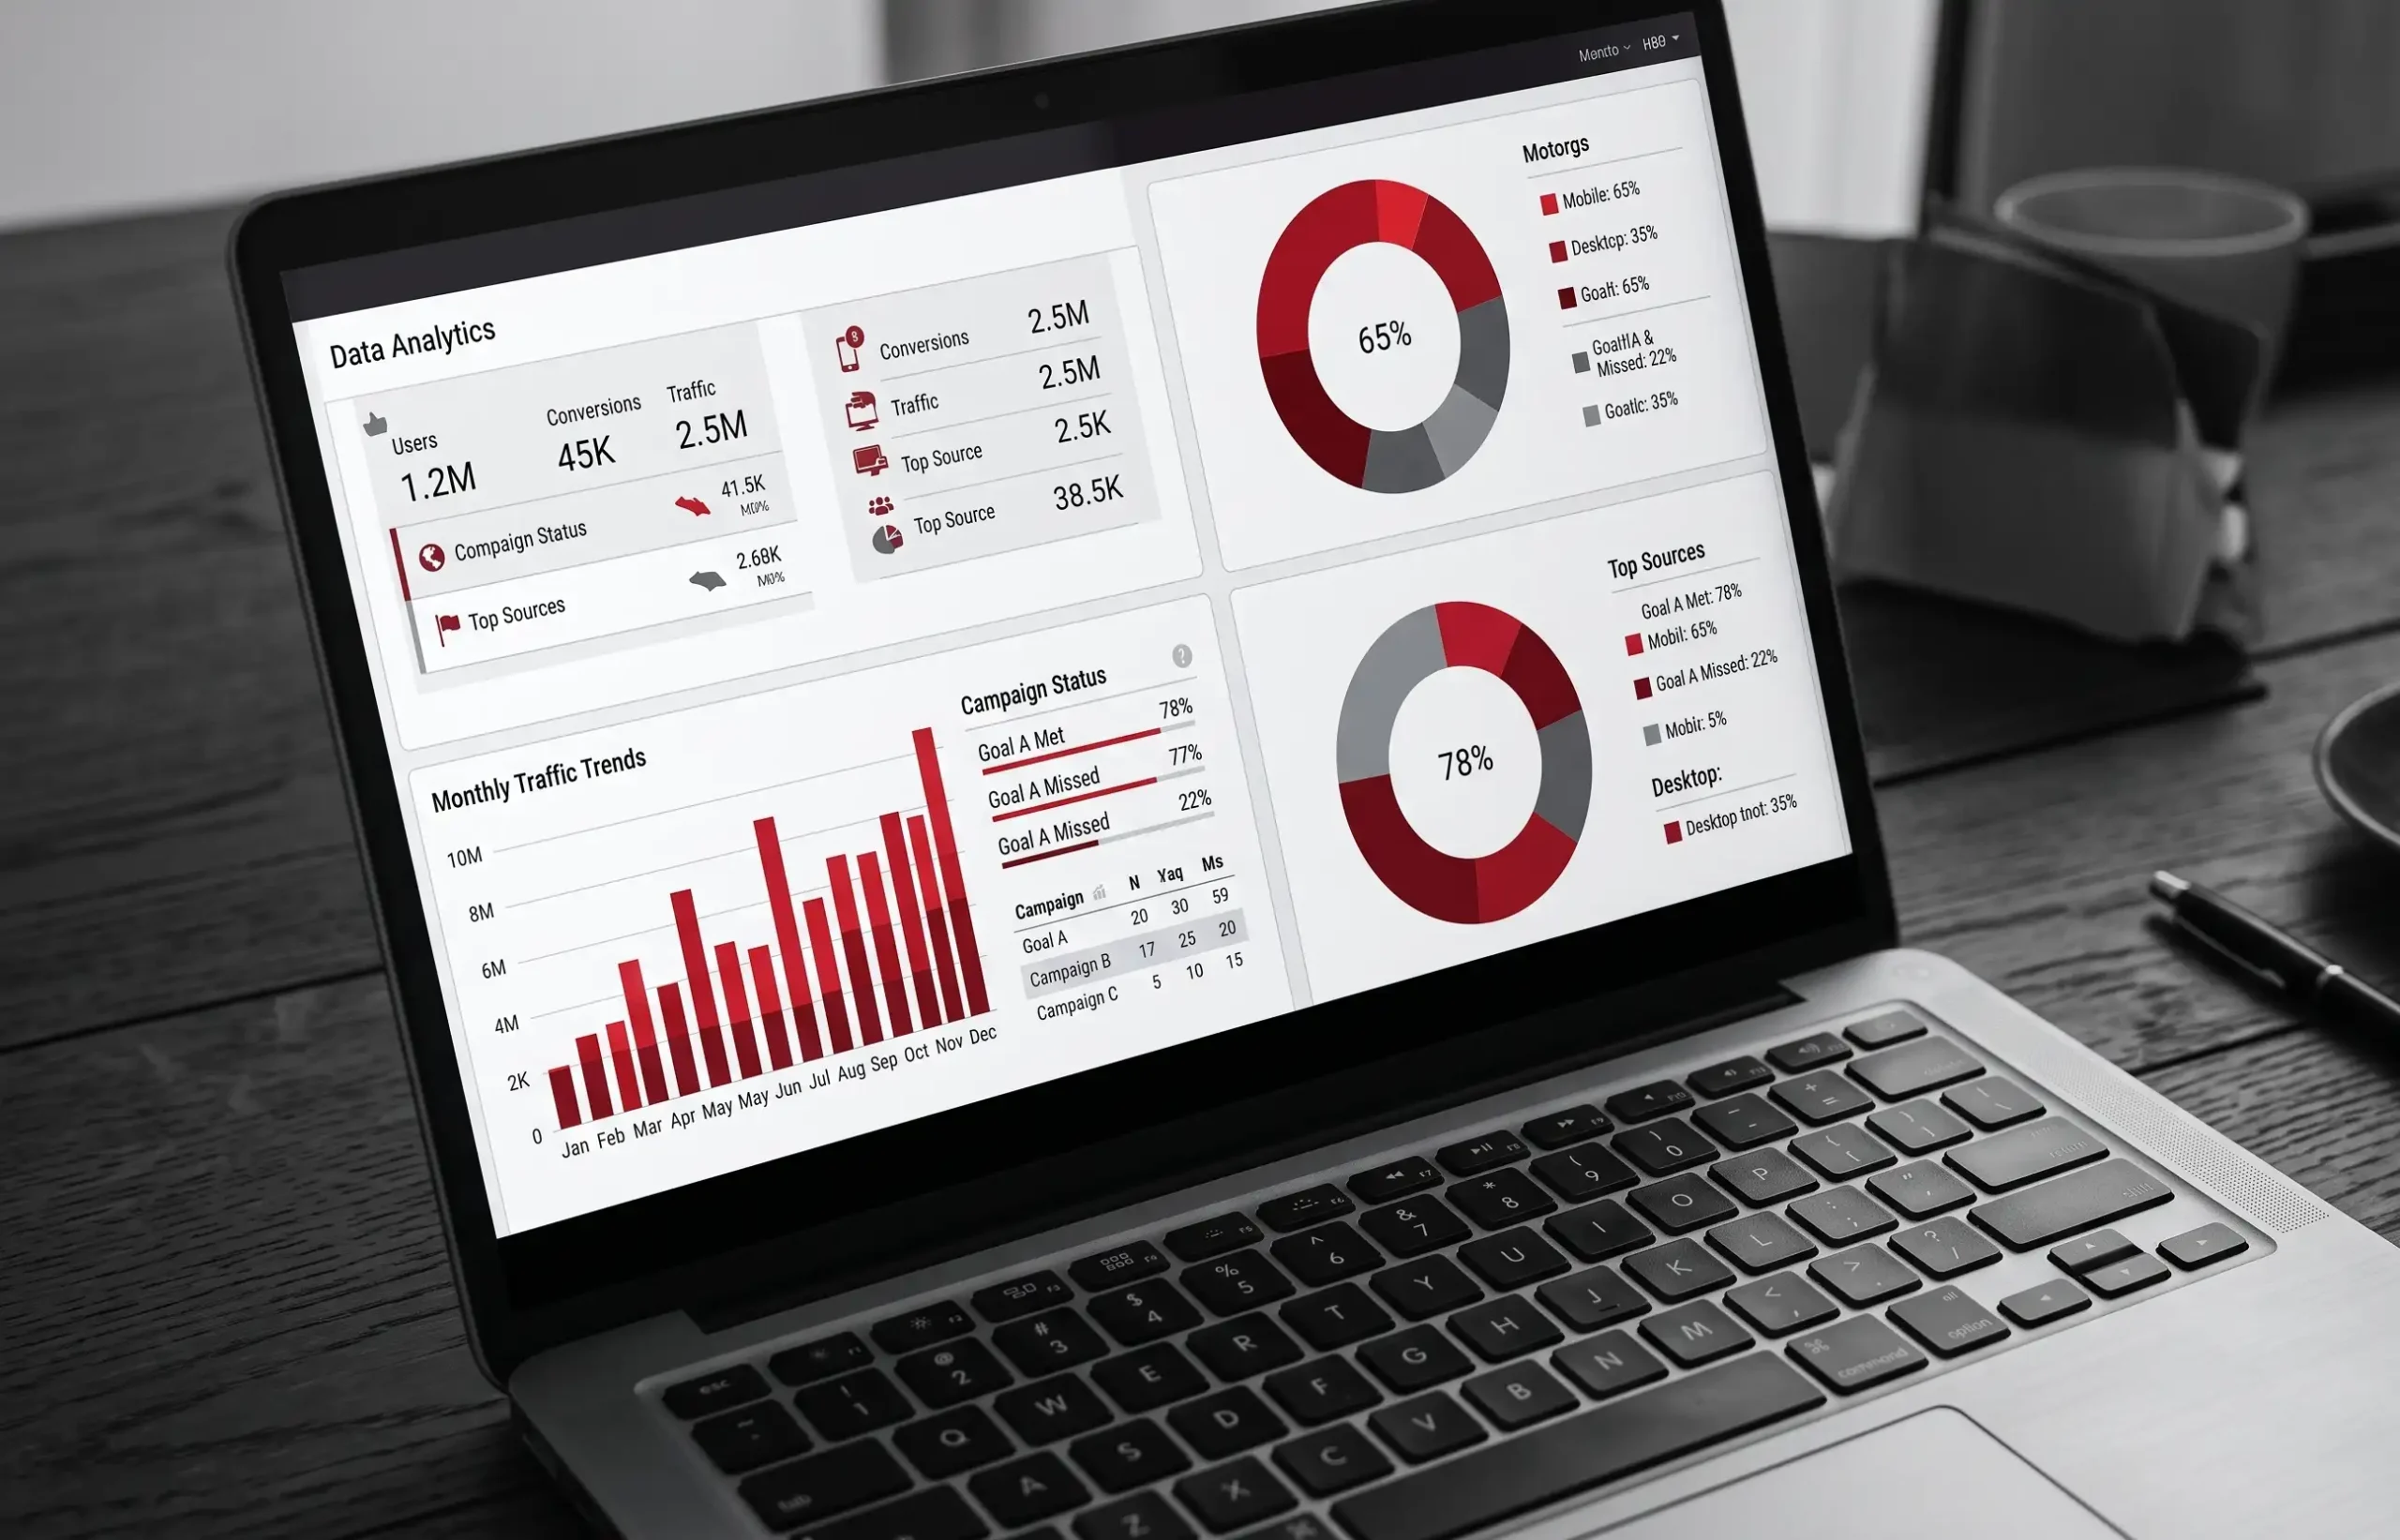
داشبوردهای مدیریتی و شاخص های کلیدی عملکرد

2. داشبوردهای مدیریتی و شاخص های کلیدی عملکرد

گزارش های حسابرسی زمانی اثربخش خواهند بود که مدیران و اعضای هیئت مدیره بتوانند نتایج آن را بدون نیاز به دانش تخصصی حسابرسی درک کنند. داشبوردهای مدیریتی با نمایش بصری شاخص های کلیدی عملکرد مالی مانند نسبت های نقدینگی، روند هزینه ها، انحراف از بودجه، نرخ خطاهای ثبت شده و وضعیت کنترل های داخلی این فاصله را از بین می برند.

3. کشف ناهنجاری های مالی

یکی از مهم ترین دستاوردهای تحلیل داده در حسابرسی، توانایی کشف ناهنجاری های مالی است. شناسایی این الگوها در میان انبوه داده های مالی با روش های دستی عملاً غیرممکن یا بسیار زمان بر است؛ اما با ابزارهای تحلیلی مناسب، این فرآیند به صورت خودکار و مستمر انجام می شود. این ناهنجاری ها شامل موارد زیر هستند:

  • تراکنش های تکراری یا مشابه با فاصله ی زمانی مشکوک
  • ثبت اسناد در ساعات یا روزهای غیرکاری
  • دور زدن سطوح تأییدیه یا تغییر غیرمجاز در گردش کار مالی
  • تغییرات ناگهانی و غیرقابل توجیه در مانده ی حساب ها
  • الگوهای پرداخت غیرمعمول به تأمین کنندگان یا کارکنان

کاربرد هوش مصنوعی و یادگیری ماشین

هوش مصنوعی تنها برای خودکارسازی فعالیت های تکراری به کار نمی رود و می تواند در تحلیل داده ها، شناسایی الگوها و کشف ناهنجاری های مالی نیز نقش داشته باشد. الگوریتم های یادگیری ماشین با تحلیل رفتار تاریخی تراکنش های یک سازمان، «الگوی عادی» را یاد می گیرند و هر انحراف از این الگو را به عنوان ریسک بالقوه علامت گذاری می کنند. برخی از کاربردهای رایج هوش مصنوعی در این حوزه عبارت اند از:

  • مدل های تشخیص ناهنجاری: شناسایی خودکار تراکنش های خارج از الگوی معمول
  • پردازش زبان طبیعی: تحلیل متن قراردادها، صورتجلسات و مکاتبات برای استخراج بندهای پرریسک
  • مدل های امتیازدهی ریسک: رتبه بندی تراکنش ها یا واحدهای سازمانی بر اساس سطح ریسک برای اولویت بندی بررسی حسابرس
  • یادگیری مستمر: بهبود دقت مدل با هر دوره ی حسابرسی جدید و بازخورد حسابرسان

فرآیند گام به گام تحلیل اطلاعات حسابرسی

پیاده سازی تحلیل داده در حسابرسی معمولاً از مراحل زیر عبور می کند:

01

جمع‌آوری و یکپارچه‌سازی داده‌ها

اتصال به نرم‌افزارهای مالی، انبارداری و فروش سازمان و استخراج داده‌های خام.

02

پاک‌سازی و آماده‌سازی داده‌ها

حذف داده‌های تکراری یا ناقص و یکسان‌سازی فرمت اطلاعات برای تحلیل دقیق.

03

اجرای تحلیل‌های اکتشافی و آماری

بررسی روندها، مقایسه‌ی دوره‌ای و شناسایی الگوهای اولیه.

04

اعمال مدل‌های هوش مصنوعی

اجرای الگوریتم‌های تشخیص ناهنجاری برای علامت‌گذاری موارد پرریسک.

05

بررسی تخصصی حسابرس

ارزیابی نهایی موارد علامت‌گذاری‌شده توسط تیم حسابرسی و تشخیص تخلف واقعی از خطای سیستمی.

06

گزارش‌دهی و ارائه به داشبورد

انتقال نتایج به داشبورد مدیریتی برای رصد مستمر توسط مدیران و کمیته‌ی حسابرسی.

پیاده سازی تحلیل داده در حسابرسی

کاربردهای عملی تحلیل داده های حسابرسی در صنایع مختلف

میزان استفاده از تحلیل اطلاعات حسابرسی به نوع فعالیت هر سازمان بستگی دارد. کسب و کارهایی که حجم بالایی از تراکنش های مالی دارند، به طور معمول بیشترین بهره را از این روش می برند.

صنایع نفت، گاز و پتروشیمی: با توجه به حجم بالای قراردادهای پیمانکاری و تراکنش های چندلایه، تحلیل داده امکان کنترل دقیق تر هزینه های پروژه و پیشگیری از تخلفات مالی در زنجیره ی تامین را فراهم می کند.

صنعت ساخت و ساز: پروژه های عمرانی معمولاً با تغییرات مکرر قرارداد، صورت حساب موقت و پرداخت های پیمانکاران همراه اند؛ تحلیل داده به شناسایی انحرافات بودجه ای و صورت وضعیت های غیرواقعی کمک می کند.

بانک ها و موسسات مالی: با حجم عظیم تراکنش های روزانه، تشخیص ناهنجاری های مالی و کشف تقلب یکی از حیاتی ترین کاربردهای هوش مصنوعی در این صنعت است.

سازمان های پروژه محور: شرکت های مهندسین مشاور، فناوری اطلاعات و موسسات مشاوره ای که هم زمان چند پروژه را مدیریت می کنند، به شفافیت مالی و کنترل هزینه ی هر پروژه به صورت جداگانه نیاز دارند.

تحلیل اطلاعات حسابرسی با ابزارهای تحلیل داده و حسابداری

راهکار هادی حساب برای حسابرسی هوشمند چیست؟

شرکت هادی حساب رایان نوین با بیش از دو دهه تجربه در حوزه ی نرم افزارهای مالی و حسابداری، سامانه ی Audit IT را به عنوان راهکاری بومی و تخصصی برای حسابرسی هوشمند طراحی کرده است. این سامانه با تکیه بر اصولی که در بخش های قبلی توضیح داده شد، امکانات زیر را در اختیار تیم های حسابرسی و واحدهای کنترل داخلی قرار می دهد:

  • تحلیل خودکار و کامل تراکنش های مالی به جای نمونه گیری محدود
  • طراحی داشبوردهای نظارتی اختصاصی متناسب با نیاز هر سازمان
  • هشدار به موقع در برابر رویدادهای مالی مشکوک و خروج از الگوهای عادی
  • بهره گیری از الگوریتم های هوش مصنوعی متناسب با ساختار حسابداری ایران

طراحی این سامانه بر پایه ی شناخت عمیق از فرآیندهای مالی داخلی و نیازهای خاص صنایعی نظیر نفت، گاز و ساخت و ساز انجام می شود و به عنوان زیرساختی یکپارچه در کنار سایر راهکارهای مالی هادی حساب مورد استفاده قرار می گیرد.

تحلیل اطلاعات حسابرسی در محیط حرفه ای حسابداری

فراتر از تحلیل اطلاعات حسابرسی؛ مدیریت هوشمند زمان و پروژه

مؤسسات حسابرسی علاوه بر تحلیل داده های مالی باید پروژه های مختلف را مدیریت کنند، منابع انسانی را میان تیم ها تقسیم کرده و وضعیت پیشرفت و ساعات کاری هر پروژه را زیر نظر داشته باشند. سامانه ی تایم شیت هادی حساب، دقیقاً برای پاسخ به همین نیاز طراحی شده است. این ابزار به ویژه برای سازمان های پروژه محور و ماتریسی کاربرد دارد؛ از جمله:

  • شرکت های مهندسین مشاور و شرکت های مشاوران فناوری و کسب و کار
  • شرکت های فرهنگی، تبلیغاتی، نرم افزاری و فناوری اطلاعات
  • استارتاپ ها و شرکت های دانش بنیان با ساختار تیمی
  • موسسات حسابرسی و حقوقی
  • سازمان های بزرگ و بانک ها که بخش های توسعه، مارکتینگ و پروژه محور مستقل دارند

برای یک موسسه ی حسابرسی، ترکیب Audit IT برای تحلیل داده های مالی مشتریان و سامانه ی تایم شیت برای مدیریت زمان و پروژه های حسابرسی، می تواند زیرساختی کامل برای افزایش بهره وری تیم و شفافیت عملکرد فراهم کند.

تحلیل اطلاعات حسابرسی در بررسی گزارش های مالی

تحلیل اطلاعات حسابرسی؛ گامی به سوی حسابرسی هوشمند و دقیق

امروزه بسیاری از سازمان ها صرف نظر از اندازه و حوزه فعالیت خود، از تحلیل اطلاعات حسابرسی برای افزایش دقت و سرعت بررسی های مالی استفاده می کنند. ترکیب تحلیل داده های حجیم با داشبوردهای مدیریتی و ابزارهای هوشمند، امکان شناسایی سریع تر موارد غیرعادی را فراهم می کند و تصمیم گیری حسابرسان را بر پایه اطلاعات دقیق تر انجام می دهد.
شرکت هادی حساب رایان نوین با بیش از دو دهه تجربه در حوزه مالی و حسابداری فعالیت دارد. این شرکت با ارائه راهکارهای تخصصی و سامانه های پیشرفته مانند Audit IT و تایم شیت، بستری مناسب برای پیاده سازی خدمات داده ‌محور حسابرسی فراهم کرده است. برای آشنایی بیشتر با امکانات سامانه Audit IT و بررسی اینکه این راهکار تا چه اندازه با نیازهای سازمان شما همخوانی دارد، می توانید با کارشناسان هادی حساب رایان نوین در ارتباط باشید و نسخه دمو را دریافت کنید.

ملاحظات مهم پیش از پیاده سازی و تحلیل داده حسابرسی

ملاحظات مهم پیش از پیاده سازی و تحلیل داده حسابرسی

پیش از انتخاب و پیاده سازی هر راهکار تحلیل داده در حسابرسی، توجه به چند نکته می تواند مسیر استقرار را هموارتر کند:
• کیفیت داده های ورودی: هرچقدر الگوریتم های هوش مصنوعی پیشرفته باشند، بدون داده ی تمیز و ساختاریافته نتیجه ی قابل اتکایی تولید نمی شود. آماده سازی و یکپارچه سازی داده های موجود، اولین گام واقعی است.
• همراستایی با فرآیندهای فعلی سازمان: راهکار انتخابی باید با نرم ‌افزارهای مالی، انبارداری و فروش موجود سازمان ارتباط برقرار کند، نه اینکه سازمان را مجبور به تغییر کامل زیرساخت سازد.
• آموزش تیم حسابرسی: موفقیت این ابزارها منوط به این است که تیم حسابرسی بتواند خروجی های سامانه را به درستی تفسیر کند و بین هشدار واقعی و کاذب تمایز قائل شود.
• رویکرد تدریجی: بسیاری از سازمان ها ترجیح می دهند پیاده سازی را از یک واحد یا یک نوع تراکنش خاص آغاز کنند و پس از اطمینان از کارایی، دامنه ی استفاده را گسترش دهند.

سوالات متداول

خیر. ابزارهای تحلیل داده و هوش مصنوعی، حجم بالایی از داده ها را غربال کرده و موارد پرریسک را علامت گذاری می کنند؛ اما تصمیم نهایی درباره ی ماهیت تخلف یا خطا همچنان بر عهده ی حسابرس متخصص است.

معمولاً خیر. سامانه هایی مانند Audit IT با اتصال به نرم افزارهای مالی موجود سازمان طراحی می شوند و نیازی به جایگزینی زیرساخت فعلی نیست.

هرچه حجم تراکنش های مالی سازمان بیشتر باشد، بازگشت سرمایه با استفاده از این ابزارها ملموس تر است؛ اما شرکت های کوچک تر و پروژه محور نیز می توانند از نسخه های متناسب با اندازه ی خود بهره ببرند.